CFO پیشرو چگونه استراتژی را به اجرا و تحول متصل میکند؟

یکی از دشوارترین مسائل مدیریت در شرکتهای بزرگ این است که چگونه میتوان همزمان دو کار متفاوت را انجام داد:
از یک سو، باید کسبوکار امروز را با انضباط بالا اداره کرد؛ هزینه، سود، نقدینگی، رشد و عملکرد را کنترل کرد.
از سوی دیگر، سازمان باید برای آینده آماده شود؛ فناوریهای جدید را بشناسد، بازارهای آینده را تشخیص دهد، مدل کسبوکار را تغییر دهد و در حوزههایی که مزیت رقابتی آینده شکل میگیرد، سرمایهگذاری کند.
مصاحبه BCG با سرینیواس فاتاک (Srinivas Phatak)، مدیر مالی ارشد Unilever دقیقاً حول همین مسئله شکل گرفته است: چگونه یک CFO میتواند میان استراتژی، اجرا، تخصیص منابع و تحول سازمانی ارتباط برقرار کند؟
فاتاک در این گفتگو سه موضوع محوری را برجسته میکند:
- تبدیل استراتژی به نتایج قابل اندازهگیری؛
- تصمیمگیری درباره اینکه سازمان در کجا باید پیشتاز باشد و در کجا بهتر است پیرو سریع باشد؛
- داشتن دو نوع نگاه همزمان: نگاه بسیار دقیق به عملکرد امروز و نگاه بلندمدت به تغییرات آینده.
۱. استراتژی زمانی ارزشمند است که به نتیجه تبدیل شود.
از نگاه فاتاک، یکی از مهمترین تغییرات یونیلیور، حرکت از یک استراتژی کلی به سمت تمرکز بسیار شَدید بر نتایج بوده است.
او سه خروجی اصلی را برای سازمان برجسته میکند:
رشد
رشد باید عمدتاً از طریق افزایش حجم فروش ایجاد شود.
سود
افزایش سودآوری باید با بهبود حاشیه سود ناخالص همراه باشد.
نقدینگی
در نهایت، سود حسابداری بهتنهایی کافی نیست؛ جریان نقد نیز باید بطور جدی مدیریت شود.
بنابراین میتوان مدل سادهای از نگاه او ساخت:
رشد -> سود -> نقدینگی
این نکته بسیار مهم است، زیرا بسیاری از سازمانها در زمان تدوین استراتژی، اهداف متعددی ایجاد میکنند که در نهایت هیچکدام اولویت واقعی ندارند.
اما رویکرد مطرحشده در این مصاحبه میگوید:
استراتژی باید به تعداد محدودی نتیجه کلیدی تبدیل شود که همه سازمان آنها را بفهمند و نسبت به آنها پاسخگو باشند.
BCG در متن مصاحبه توضیح میدهد که یونیلیور اجرای استراتژی را با تمرکز بر رشد، سود و نقدینگی و با ایجاد مسئولیتپذیری در واحدهای کسبوکار دنبال میکند.
۲. مسئولیتپذیری باید تا محل تصمیمگیری منتقل شود.
یکی از جالبترین اعداد مطرحشده در مصاحبه این است که ۹۲ درصد صورت سود و زیان یونیلیور در سطح گروههای کسبوکار قرار دارد.
معنای مدیریتی این موضوع این است که مسئولیت عملکرد مالی تا حد امکان در همان واحدی قرار گرفته که درباره فعالیتهای تجاری تصمیم میگیرد.
یعنی:
مسئولیت -> تصمیمگیری -> نتیجه
به جای اینکه یک واحد مرکزی تمام تصمیمها را کنترل کند، واحدهای کسبوکار مسئولیت بیشتری برای نتایج خود دارند.
این رویکرد چند پیامد مهم دارد:
- تصمیمگیری سریعتر میشود.
- مسئولیت مبهم نمیماند.
- مدیر نمیتواند عملکرد ضعیف را صرفاً به عوامل بیرونی نسبت دهد.
- ارتباط میان تصمیمهای تجاری و نتایج مالی شفافتر میشود.
این موضوع برای CFOها بسیار مهم است. CFO مدرن نباید فقط «گزارشگر عملکرد» باشد. او باید معماری مسئولیتپذیری سازمان را نیز طراحی کند.
یعنی مشخص باشد:
- چه کسی تصمیم میگیرد؟
- چه کسی منابع را تخصیص میدهد؟
- چه کسی نتیجه را تحویل میدهد؟
- چه کسی پاسخگوست؟
اگر این چهار سوال پاسخ روشنی نداشته باشند، حتی بهترین استراتژی نیز در مرحله اجرا شکست میخورد.
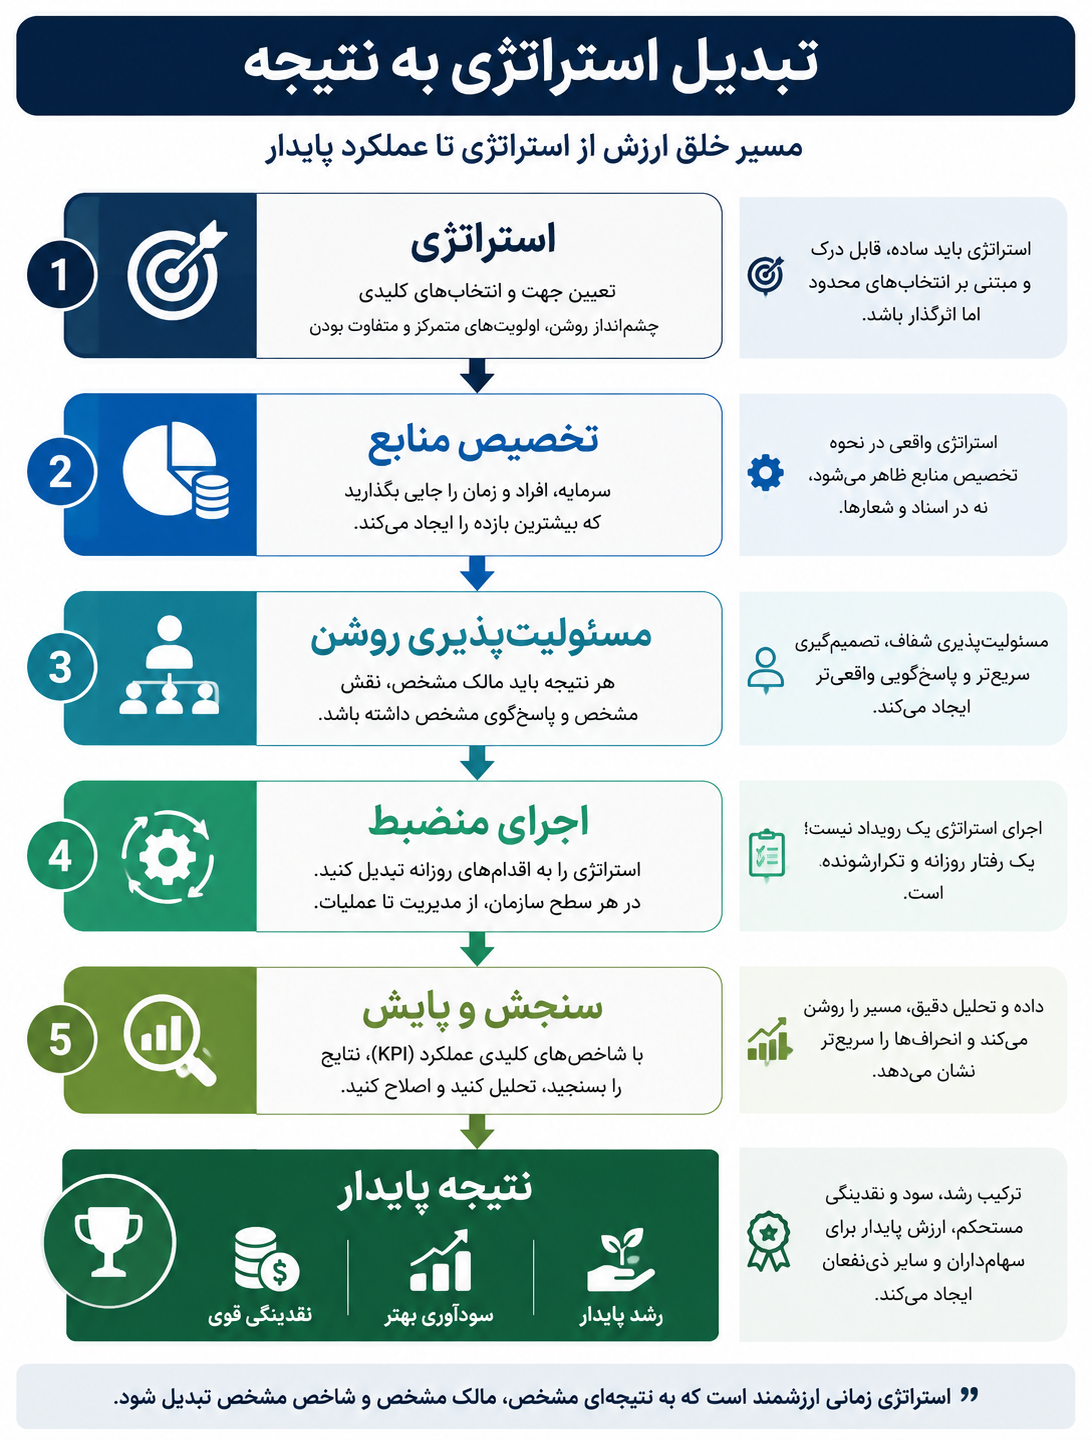
پیام اصلی: استراتژی زمانی واقعی میشود که به نتیجهای مشخص، مالک مشخص و شاخص مشخص تبدیل شود.
۳. عملکرد باید مستقیماً با پاداش و فرهنگ سازمانی ارتباط داشته باشد.
یکی دیگر از نکات مهم مصاحبه، موضوع Performance Culture یا فرهنگ عملکرد است.
فاتاک تاکید میکند که پرداخت پاداش صرفاً یک موضوع منابع انسانی نیست.
اگر سازمان میخواهد افراد نسبت به نتایج پاسخگو باشند، باید میان:
نتیجه -> عملکرد -> پاداش
ارتباط وجود داشته باشد.
اما این موضوع صرفاً به سیستم پاداش مالی محدود نمیشود.
هدف اصلی، ایجاد فرهنگی است که در آن افراد بدانند:
چه چیزی اهمیت دارد و من دقیقاً در برابر چه چیزی مسئول هستم؟
از این دیدگاه، فرهنگ عملکرد یعنی سازمان از پاسخهای مبهم فاصله بگیرد.
به جای اینکه بگوییم:
«عملکرد را بهتر کنید.»
باید بگوییم:
«این نتیجه، این شاخص و این سطح از عملکرد مورد انتظار است.»
۴. اجرای استراتژی یک اعلامیه نیست؛ یک رفتار روزانه است.
یکی از مفاهیم بسیار ارزشمند این مصاحبه، نگاه خاص فاتاک به اجرای استراتژی است.
از نظر او اجرای استراتژی چیزی نیست که مدیرعامل یا CFO یک بار در جلسه سالانه اعلام کند.
اجرای واقعی باید روزبهروز تکرار شود.
او برای توضیح این موضوع از یک نگاه بسیار عملی استفاده میکند:
روزبهروز، فروشگاهبهفروشگاه و حتی SKU به SKU.
یعنی استراتژی باید آنقدر به عملیات نزدیک شود که بتوان آن را در رفتار روزانه سازمان مشاهده کرد.
این نکته بسیار مهمتر از چیزی است که در نگاه اول به نظر میرسد.
بسیاری از سازمانها دچار شکاف زیر هستند:
استراتژی در اتاق هیئتمدیره
در مقابل:
عملیات در کف سازمان
هرچه این فاصله بیشتر باشد، احتمال شکست استراتژی بیشتر میشود.
CFO میتواند یکی از مهمترین نقشها را در کاهش این فاصله داشته باشد، زیرا اطلاعات مالی در نهایت نشان میدهد که آیا استراتژی واقعاً در رفتار اقتصادی سازمان ظاهر شده است یا خیر.
۵. نگاه CFO به هوش مصنوعی: «تصمیم تخصیص منابع»، نه «تصمیم فناوری»
این بخش، یکی از جذابترین قسمتهای مصاحبه است.
فاتاک درباره سرمایهگذاری در AI یک چارچوب بسیار ساده ارائه میکند:
«در کجا باید پیشتاز باشیم و در کجا باید پیرو سریع باشیم؟»
این دیدگاه بسیار متفاوت از رویکردی است که میگوید:
«ما باید در همه حوزههای AI پیشرو باشیم.»
چنین رویکردی میتواند بسیار پُرهزینه باشد.
از نگاه او، Unilever باید در حوزههایی که مستقیماً به مزیت رقابتی مرتبط هستند سرمایهگذاری و پیشتازی کند.
از جمله:
- ایجاد تقاضا؛
- نوآوری محصول؛
- تحقیق و توسعه؛
- سرعت بخشیدن به ارتباطات و پیامرسانی دیجیتال.
اما در حوزههایی مانند:
- برنامهریزی؛
- امور مالی؛
- کنترل؛
- برخی عملیات استاندارد،
لزومی نمیبیند که شرکت حتماً پیشتاز باشد.
زیرا این حوزهها ممکن است به سمت استانداردسازی حرکت کنند و هزینه راهکارها نیز با گذشت زمان کاهش یابد.
بنابراین یونیلیور میتواند در این حوزهها دنبال کننده سریع باشد.
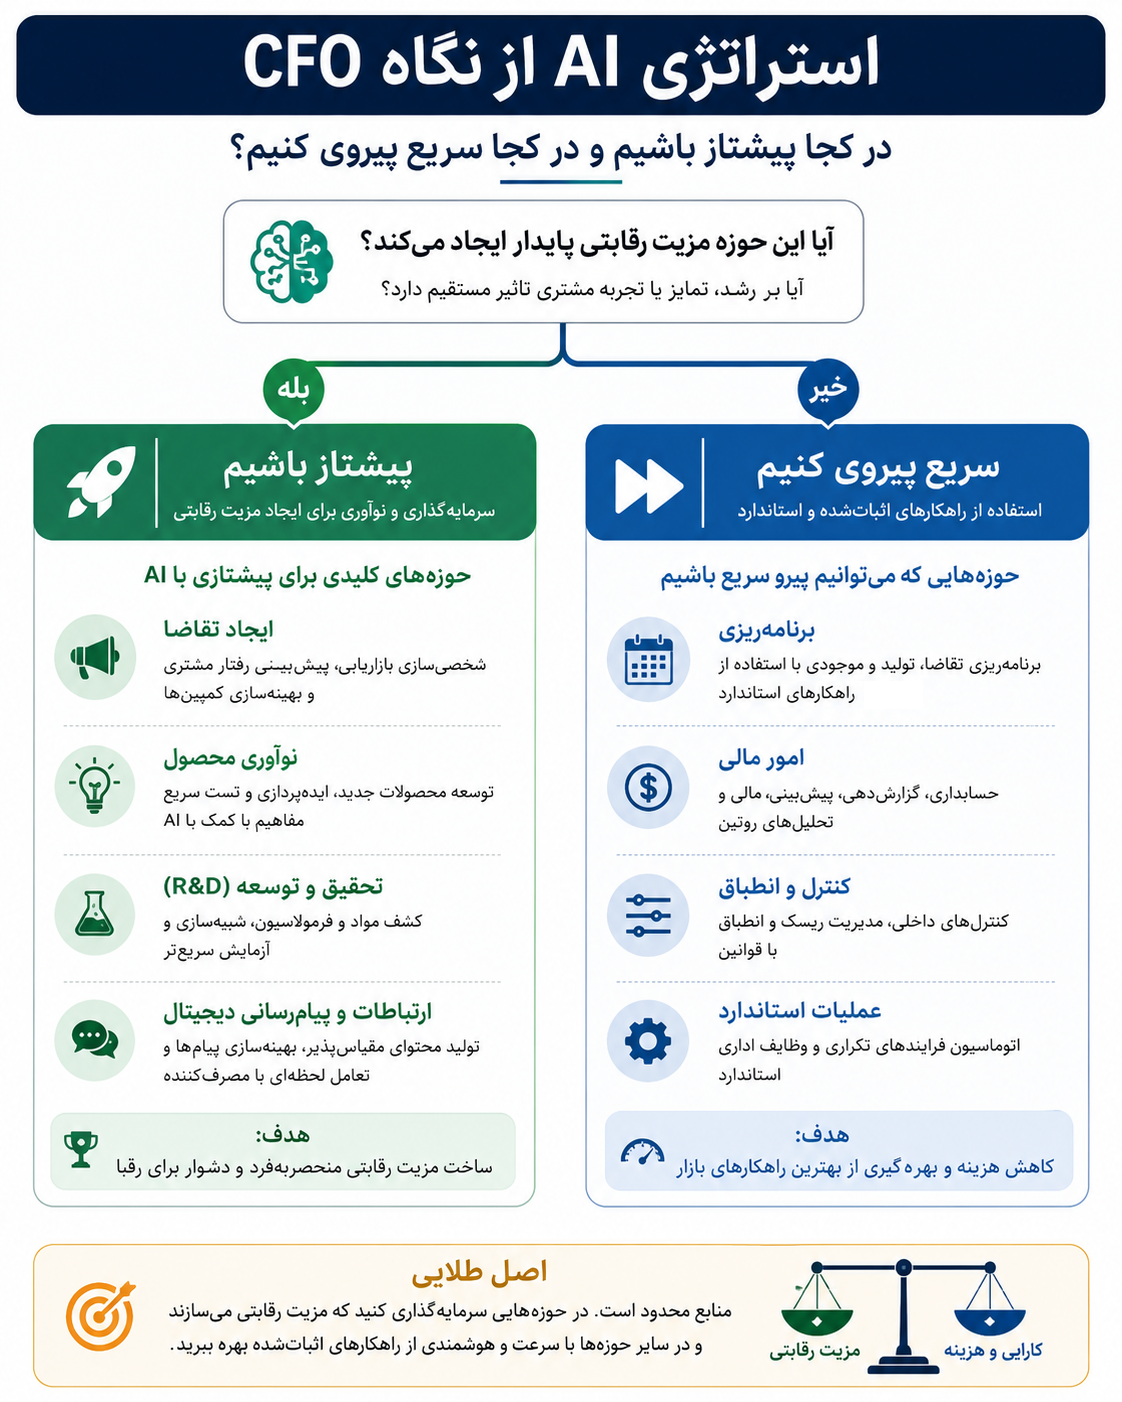
اصل طلایی:
در حوزههایی که مزیت رقابتی آینده را میسازند، پیشتاز شوید.
در حوزههایی که بتدریج استاندارد و کالایی میشوند، لازم نیست اولین باشید.
۶. چرا این نگاه برای CFO اهمیت دارد؟
این قسمت فراتر از موضوع AI است.
در گذشته، بسیاری از تصمیمهای فناوری عمدتاً در اختیار CIO یا مدیر فناوری قرار داشت.
اما اکنون AI به مسئلهای تبدیل شده که مستقیماً با تخصیص سرمایه ارتباط دارد.
CFO باید بپرسد:
- این سرمایهگذاری چه مزیتی ایجاد میکند؟
- آیا مزیت ایجاد شده واقعاً قابل دفاع است؟
- آیا لازم است خودمان پیشتاز باشیم؟
- آیا میتوانیم چند سال صبر کنیم و از تجربه دیگران استفاده کنیم؟
- هزینه فرصت این سرمایهگذاری چیست؟
- چه مقدار از منابع سازمان باید به AI اختصاص یابد؟
در نتیجه، AI از یک موضوع صرفاً فناوری به یک موضوع تخصیص منابع استراتژیک تبدیل میشود.
این یکی از مهمترین پیامهای کل مصاحبه است.
۷. CFO باید هم میکروسکوپ داشته باشد و هم تلسکوپ.
عنوان یکی از بخشهای اصلی مصاحبه، «Dual Lens» یا دوگانهنگری CFO است.
فاتاک این موضوع را با دو ابزار توضیح میدهد:
میکروسکوپ 🔬
برای دیدن دقیق امروز.
یعنی:
- KPIها؛
- عملکرد جاری؛
- شاخصهای عملیاتی؛
- رشد؛
- سود؛
- نقدینگی؛
- انحراف از برنامه.
CFO باید بداند امروز دقیقاً چه اتفاقی در سازمان در حال رخ دادن است.
تلسکوپ 🔭
برای دیدن آینده.
یعنی:
- صنعت به کجا میرود؟
- کدام بازارها در حال رشد هستند؟
- کدام کانالها در حال تغییرند؟
- چه برندهایی در حال ظهورند؟
- سود در آینده در کدام بخشهای زنجیره ارزش ایجاد خواهد شد؟
- چه اختلالهایی ممکن است مدل فعلی کسبوکار را تهدید کنند؟
CFO باید بتواند آنچه هنوز اتفاق نیفتاده اما ممکن است آینده را تغییر دهد ببیند.
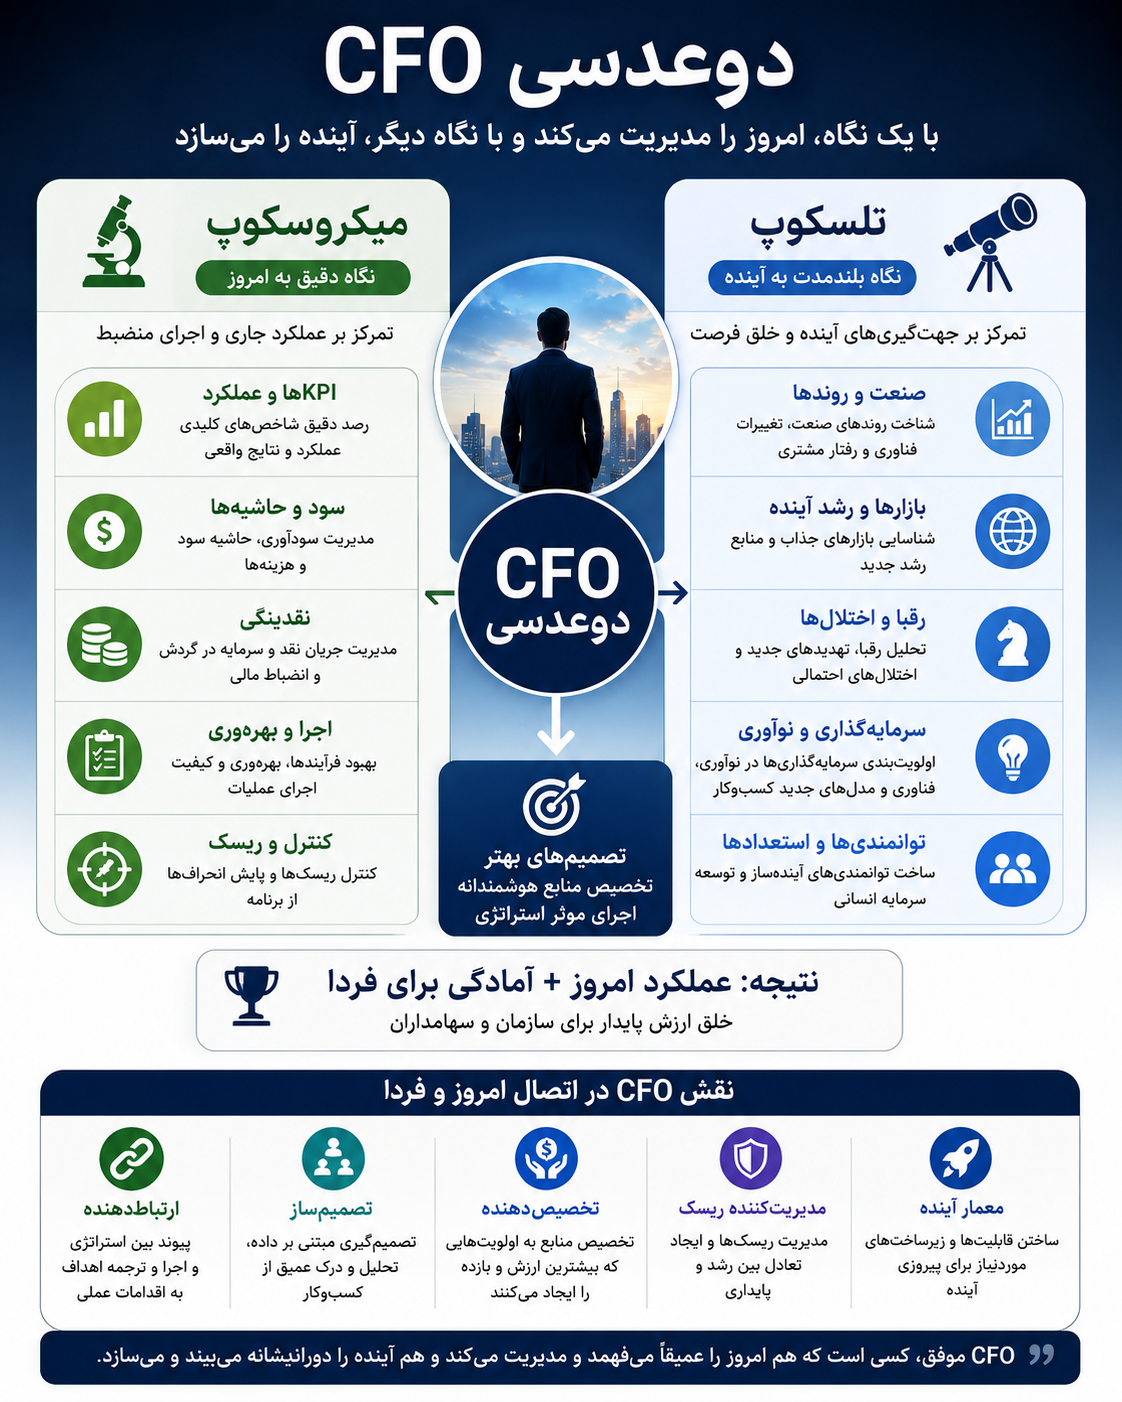
این قویترین مفهوم مقاله است. زیرا CFO سنتی عمدتاً میکروسکوپ دارد؛ یعنی عملکرد گذشته و حال را بسیار خوب میبیند. اما CFO آینده باید تلسکوپ هم داشته باشد.
۸. نمونه Unilever؛ استراتژی از طریق تخصیص منابع
این نگاه در مورد خود یونیلیور نیز دیده میشود.
فاتاک توضیح میدهد که شرکت در سطح پرتفوی، انتخابهای مشخصی انجام داده است؛ از جمله جداسازی کسبوکار بستنی و تمرکز بیشتر بر کسبوکار محصولات بهداشت و مراقبت شخصی و همچنین ادامه معاملات و خریدهای تکمیلی. هدف از این تصمیمها، تخصیص منابع به حوزههایی است که رشد و عملکرد بالاتری دارند.
این موضوع یک اصل مهم مدیریت مالی را نشان میدهد:
استراتژی واقعی را میتوان از روی محل تخصیص منابع تشخیص داد.
اگر سازمان میگوید:
«این حوزه برای ما استراتژیک است»
اما منابع، مدیران، سرمایهگذاری و استعدادهای خود را به حوزه دیگری اختصاص میدهد، استراتژی واقعی احتمالاً همان چیزی است که منابع به آن اختصاص یافتهاند.
پس:
Strategy = Where You Allocate Resources
استراتژی = جایی که منابع را تخصیص میدهید.
این یکی از نکات مهمی است که میتوان از این مصاحبه استخراج کرد.
۹. CFO دیگر فقط مسئول امور مالی نیست.
از مجموع صحبتهای فاتاک میتوان برداشت کرد که نقش CFO در حال تغییر است.
CFO سنتی بیشتر بر این موضوعات تمرکز میکرد:
بودجه -> کنترل -> گزارشگری -> انحرافات -> حسابداری
اما CFO جدید باید به این موضوعات نیز بپردازد:
استراتژی -> تخصیص سرمایه -> تحول -> فناوری -> رشد -> ریسک -> سازمان
بنابراین CFO آینده باید سه قابلیت را همزمان داشته باشد:
۱. برتری مالی
تسلط بر مالی، سودآوری، نقدینگی، کنترل و عملکرد.
۲. تفکر استراتژیک
توانایی درک صنعت، رقابت، بازار و آینده.
۳. رهبری تحول
توانایی هدایت تغییر و تبدیل استراتژی به اقدام.
۱۰. مدل کامل مقاله (مهمترین درس مقاله برای مدیران مالی)
مهمترین درس مقاله این نیست که:
«CFO باید AI را بشناسد.»
این موضوع تا حدی بدیهی است.
پیام عمیقتر این است:
CFO باید بداند منابع محدود سازمان را کجا مصرف کند تا استراتژی به مزیت رقابتی و نتیجه مالی تبدیل شود.
AI فقط یکی از مصادیق این مسئله است.
همین منطق را میتوان برای:
- سرمایهگذاری؛
- تحقیق و توسعه؛
- M&A؛
- توسعه بازار؛
- نیروی انسانی؛
- فناوری؛
- کاهش هزینه؛
- تحول دیجیتال
نیز به کار برد.
مقاله یک چارچوب بسیار جذاب ارائه میکند، اما ما سه نکته را به آن اضافه میکنیم.
اول: تمرکز شَدید بر رشد، سود و نقدینگی باید با شاخصهای آیندهساز تکمیل شود.
این سه شاخص برای مدیریت عملکرد بسیار مهماند، اما اگر سازمان فقط آنها را دنبال کند ممکن است گرفتار کوتاهمدتگرایی شود.
برای مثال، سرمایهگذاری در تحقیق و توسعه ممکن است امروز سود را کاهش دهد اما سه سال بعد موتور اصلی رشد شود.
بنابراین CFO باید دو دسته KPI داشته باشد:
KPIهای امروز
و
KPIهای ساختن آینده
دوم: دنبال کننده سریع بودن همیشه کمریسک نیست.
ایده «پیشتاز شدن در حوزههای مهم و پیروی سریع در حوزههای استاندارد» بسیار منطقی است.
اما یک خطر دارد.
ممکن است سازمان دیر متوجه شود که یک حوزه ظاهراً استاندارد، در حال تبدیل شدن به منبع مزیت رقابتی است.
بنابراین دنبال کننده سریع باید با رصد دائمی فناوری و بازار همراه باشد.
سوم: CFO باید از «حافظ منابع» به «معمار منابع» تبدیل شود.
CFO سنتی میپرسد:
«چقدر هزینه کردیم؟»
CFO استراتژیک میپرسد:
«این منابع را چرا اینجا مصرف کردیم؟»
و CFO تحولگرا یک سوال دیگر هم میپرسد:
«اگر این منابع را جای دیگری تخصیص دهیم، چه آینده متفاوتی میتوانیم بسازیم؟»
به نظر این دقیقاً همان تغییری است که نقش CFO را از یک مدیر مالی به یک شریک واقعی مدیرعامل در خلق ارزش تبدیل میکند.
جمعبندی
مصاحبه BCG با CFO Unilever یک پیام نسبتاً ساده اما بسیار عمیق دارد:
CFO باید همزمان عملکرد امروز و آینده سازمان را مدیریت کند.
برای امروز، به میکروسکوپ نیاز دارد:
- KPIهای روشن؛
- مسئولیتپذیری؛
- سود؛
- رشد؛
- نقدینگی؛
- اجرای دقیق.
برای آینده، به تلسکوپ نیاز دارد:
- شناخت تغییرات صنعت؛
- شناسایی فرصتهای جدید؛
- تشخیص اختلالها؛
- شناخت فناوری؛
- مشاهده تغییر در بازار و مشتری؛
- تخصیص منابع برای آینده.
در این میان، AI یک مثال بسیار خوب است. سازمان نباید صرفاً به دلیل جذاب بودن AI در همه حوزهها سرمایهگذاری کند. باید تشخیص دهد کجا AI میتواند مزیت رقابتی ایجاد کند و کجا بهتر است با هزینه کمتر از استانداردهای بازار پیروی کند.
در نهایت، CFO پیشرو کسی نیست که فقط صورتهای مالی را بهخوبی مدیریت کند.
CFO پیشرو کسی است که بتواند استراتژی را به تخصیص منابع، تخصیص منابع را به اجرا، اجرا را به عملکرد و عملکرد امروز را به آمادگی برای آینده متصل کند.
و شاید بتوان کل مقاله را در یک جمله خلاصه کرد:
CFO باید با یک چشم عملکرد امروز را ببیند و با چشم دیگر آیندهای را بسازد که سازمان میخواهد در آن پیروز شود..
منبع: BCG